Юніт-економіка: формули, приклад розрахунку і дашборд
Як порахувати юніт-економіку інтернет-магазину, сервісу чи SaaS — CAC, маржа на замовлення, LTV, окупність — на реальних даних з CRM і реклами, і як винести це в щоденний дашборд.
Виручка росте, реклами більше, команда зайнята — а грошей на рахунку не додається. Це класичний симптом бізнесу, який не рахує юніт-економіку. Юніт-економіка відповідає на одне запитання: чи заробляємо ми на кожному клієнті (замовленні, підписці) після всіх змінних витрат, включно із залученням.
Що таке «юніт»
Юніт — це одиниця, на якій бізнес заробляє:
| Модель | Юніт |
|---|---|
| Інтернет-магазин | замовлення або клієнт |
| Сервісний бізнес | візит / запис або клієнт |
| SaaS | платний акаунт (підписка) |
| Агенція | клієнт-договір |
Обирайте клієнта, якщо є повторні покупки, і замовлення, якщо бізнес переважно разовий.
Базові формули
| Показник | Формула |
|---|---|
| AOV (середній чек) | виручка / кількість замовлень |
| Маржа на замовлення | AOV − собівартість товару − доставка − комісії оплати − пакування |
| CAC | витрати на залучення / нові клієнти |
| Частота покупок | замовлення / клієнти за період |
| LTV (валовий прибуток) | маржа на замовлення × очікувана кількість замовлень клієнта |
| LTV / CAC | LTV / CAC |
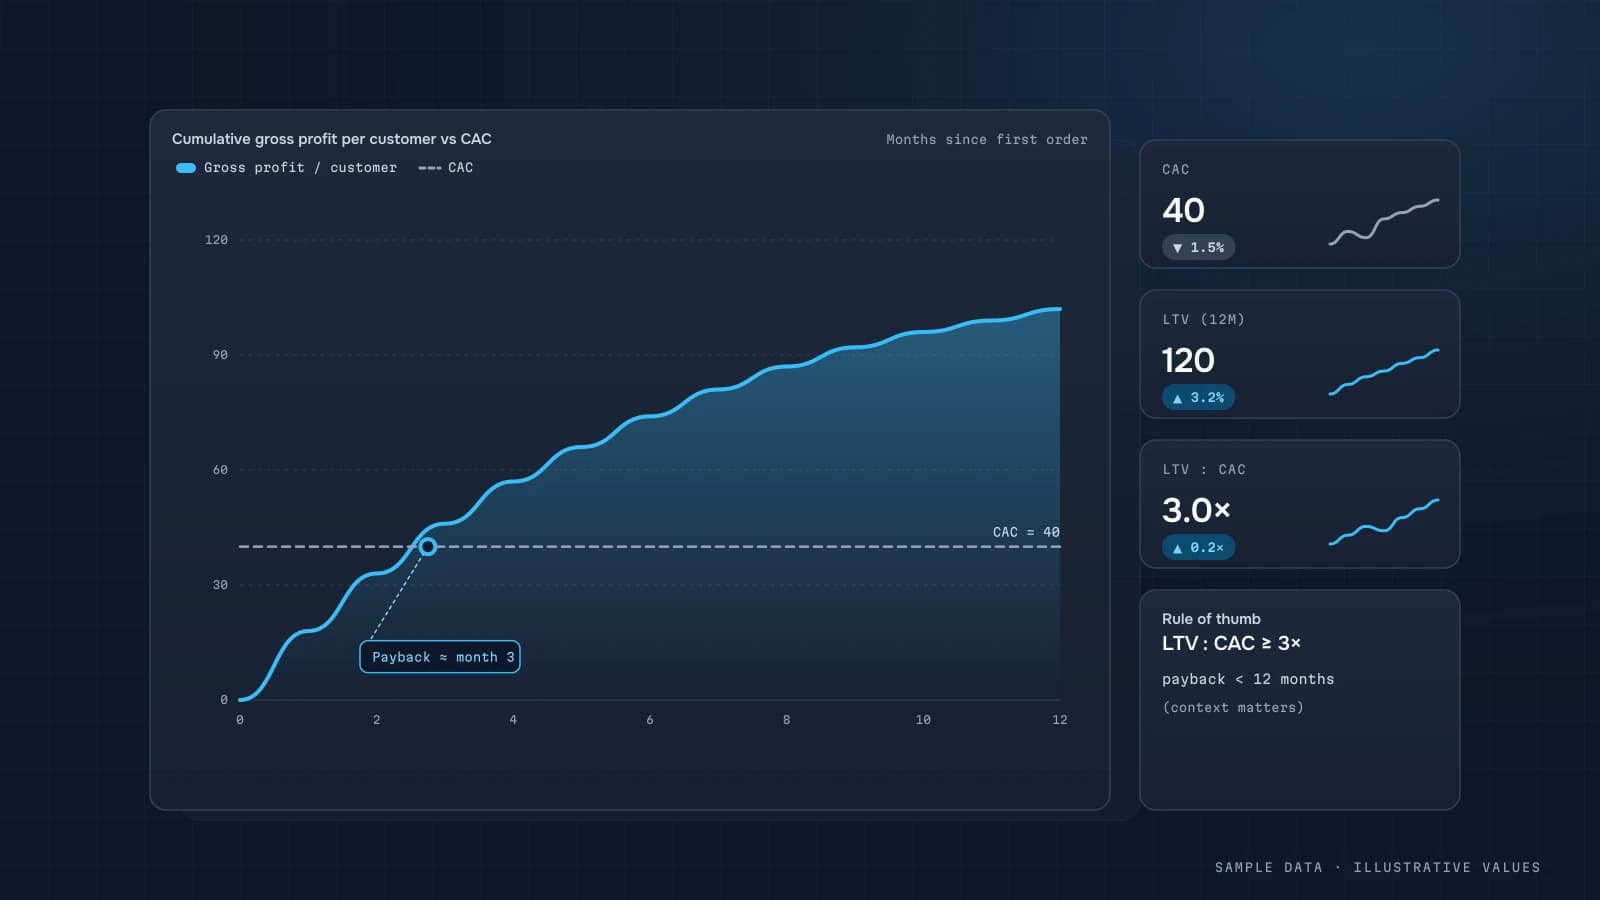
| Окупність CAC (місяці) | CAC / маржа клієнта на місяць |
Важливе уточнення: LTV рахуйте у валовому прибутку, а не у виручці. LTV у виручці красивий, але оманливий. Детальніше — у статті LTV до CAC.
Приклад розрахунку для інтернет-магазину
Умовні дані за місяць.
| Стаття | Значення |
|---|---|
| Виручка | 1 200 000 ₴ |
| Замовлень | 1 500 |
| AOV | 800 ₴ |
| Собівартість товару | 50% → 400 ₴ |
| Доставка, яку платить магазин | 60 ₴ |
| Комісія еквайрингу (LiqPay / monobank) | ~1,5–2% → 14 ₴ |
| Пакування | 10 ₴ |
| Маржа на замовлення | 316 ₴ |
| Рекламні витрати | 240 000 ₴ |
| Нових клієнтів | 600 |
| CAC | 400 ₴ |
Перше замовлення нового клієнта дає 316 ₴ маржі при CAC 400 ₴ — мінус 84 ₴. Чи це погано? Залежить від повторних покупок. Якщо клієнт за рік купує в середньому 2,2 раза, LTV ≈ 316 × 2,2 = 695 ₴, LTV/CAC ≈ 1,7. Бізнес живий, але запас тонкий: варто працювати і над CAC, і над повторними покупками.
Тарифи еквайрингу змінюються й залежать від договору — беріть фактичну комісію з виписки, а не з сайту провайдера. Дані про комісії LiqPay і monobank можна тягнути через їхні API (LiqPay, monobank acquiring).
Де брати дані
| Метрика | Джерело |
|---|---|
| Замовлення, сума, статус, клієнт | CRM (KeyCRM, Bitrix24, HubSpot) або платформа (Shopify, Horoshop, Prom) |
| Собівартість | облікова система / таблиця закупівель |
| Доставка | CRM або API служби доставки |
| Комісії оплат | виписки LiqPay / monobank / Stripe |
| Рекламні витрати | Google Ads, Meta Ads, TikTok Ads |
| Джерело клієнта | UTM у CRM, GA4 через BigQuery |
Головна складність — не формули, а з'єднати все за клієнтом і замовленням. Для цього потрібен пайплайн (див. пайплайни даних).
Юніт-економіка за каналами
Середня юніт-економіка ховає збиткові канали. Рахуйте CAC і LTV окремо за першим джерелом клієнта:
| Канал | CAC | LTV 12 міс. | LTV/CAC |
|---|---|---|---|
| Google Search | 320 ₴ | 760 ₴ | 2,4 |
| Meta | 450 ₴ | 610 ₴ | 1,4 |
| TikTok | 380 ₴ | 410 ₴ | 1,1 |
Умовні цифри. LTV за каналами вимагає когортного аналізу — клієнти з різних каналів повертаються по-різному.
Юніт-економіка для SaaS і сервісів
SaaS: юніт — платний акаунт. ARPA (середній дохід на акаунт) × валова маржа / місячний відтік = LTV. Окупність CAC у місяцях — головна метрика здоров'я. Деталі — у статті про метрики SaaS.
Сервісний бізнес: юніт — клієнт. Важливі середній чек візиту, частота візитів, неявки й завантаження фахівців. Вартість залучення часто «ховається» в комісіях агрегаторів запису. Див. аналітику сервісного бізнесу.
Як виглядає дашборд юніт-економіки
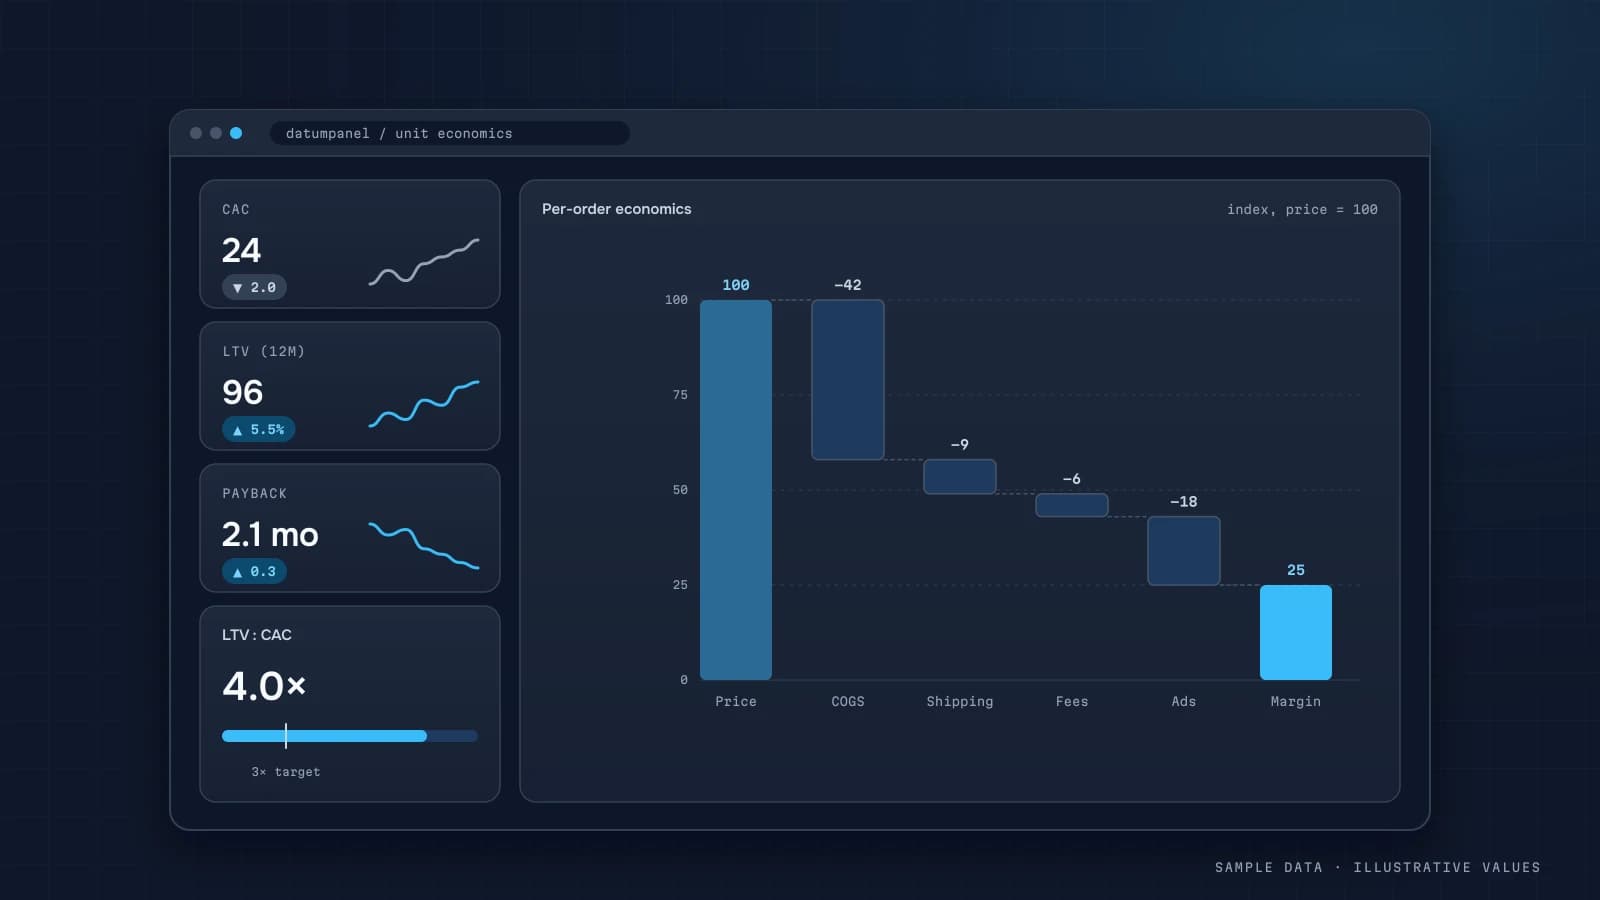
Перший екран:
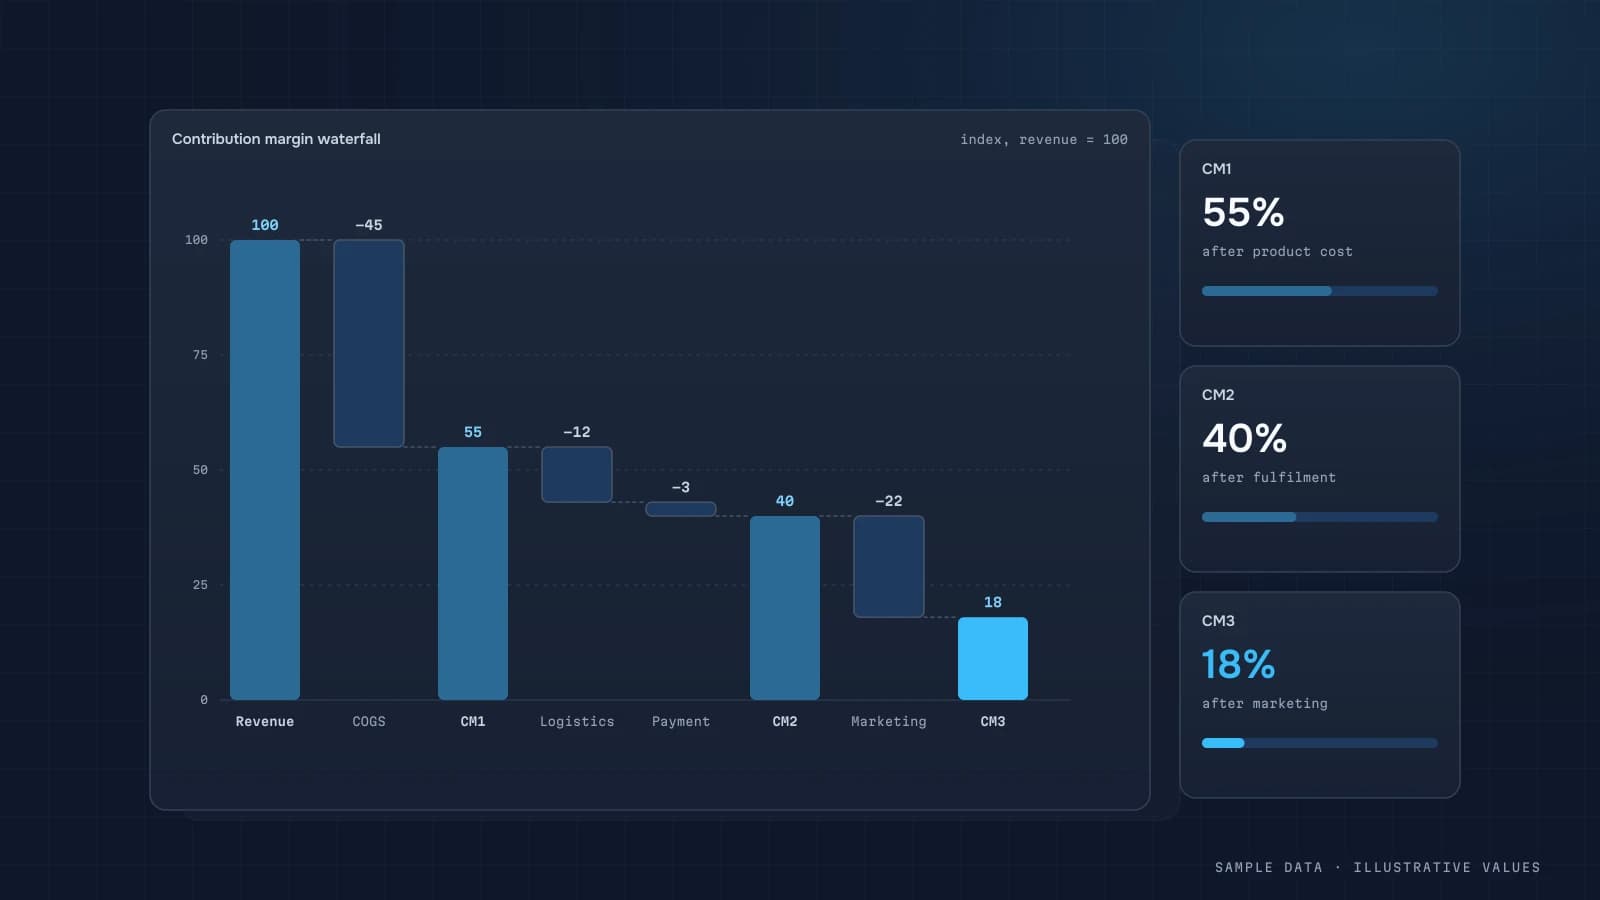
- маржа на замовлення (і її структура — водоспад від AOV до маржі);
- CAC загальний і за каналами;
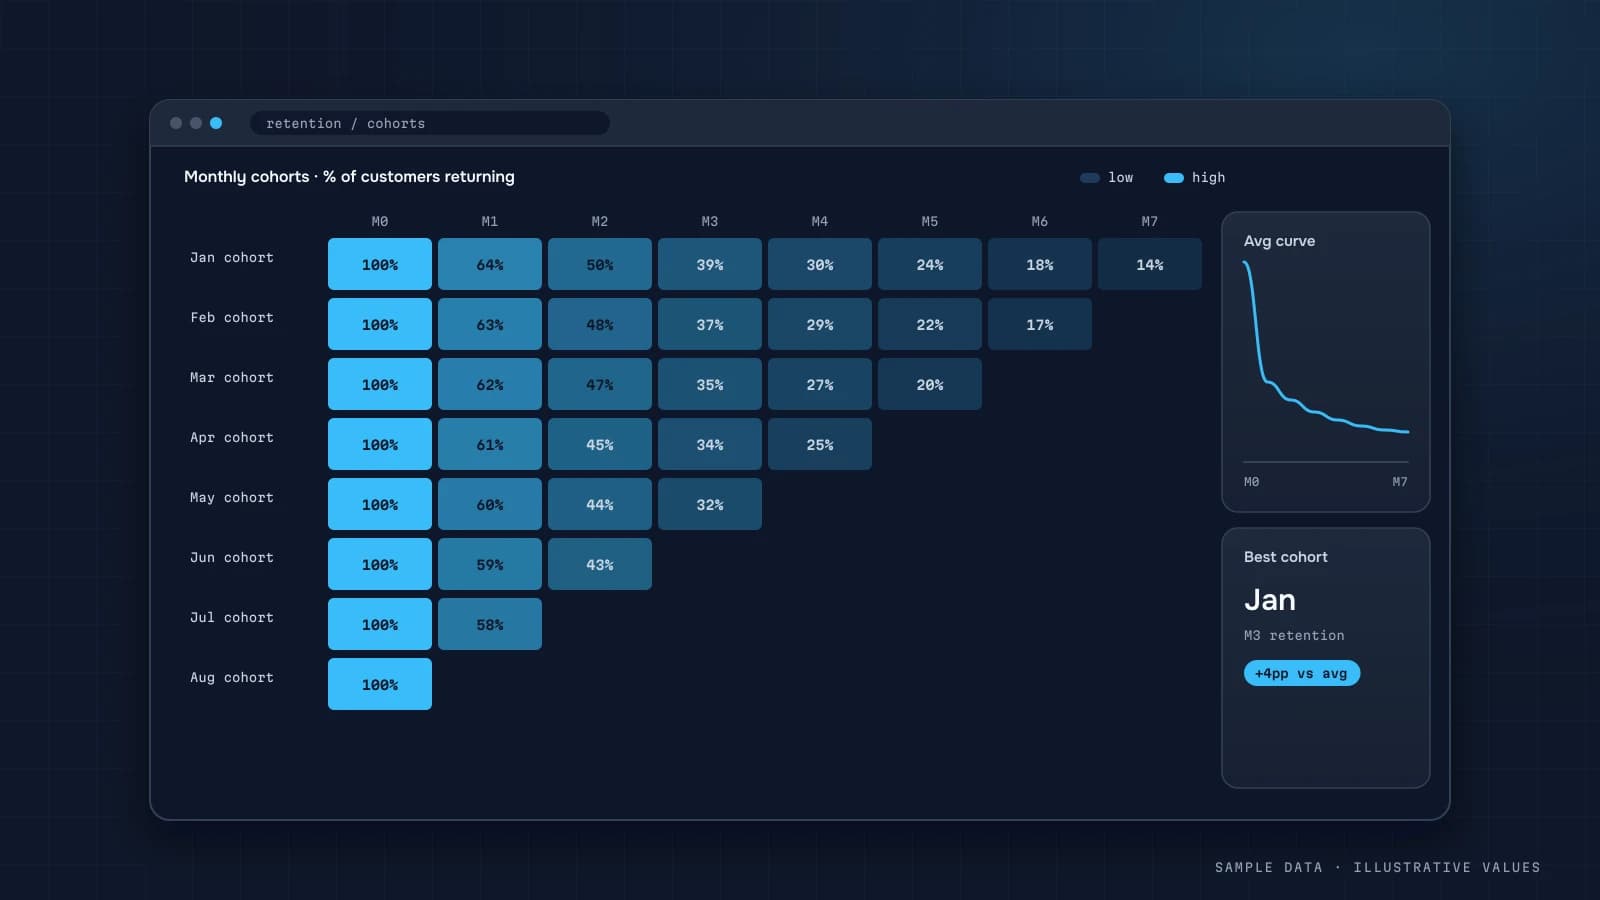
- LTV 6/12 місяців за когортами;
- LTV/CAC і окупність CAC;
- частка повторних покупок.
Під ним — таблиця за каналами і помісячні когорти. Waterfall-графік «від виручки до маржинального прибутку» найкраще пояснює власнику, куди йдуть гроші (див. маржинальний прибуток).
Типові помилки
- LTV у виручці замість маржі.
- CAC без урахування всіх витрат на залучення (агенція, креативи, знижки першого замовлення).
- Змішування нових і повторних клієнтів у CAC.
- Середні значення без розбивки за каналами й когортами.
- Ігнорування повернень.
Чекліст
- Визначено юніт (клієнт чи замовлення)
- Собівартість і логістика зведені до рівня замовлення
- Комісії оплат беруться з виписок
- CAC рахується лише на нових клієнтів
- LTV — у валовому прибутку, за когортами
- Розбивка за першим джерелом клієнта
- Оновлення щонайменше щотижня
Покроково: юніт-економіка на власних даних
Формули прості — справжня робота в тому, щоб отримати надійні вхідні дані. Ось порядок, якого я дотримуюсь:
- Обрати джерело грошей. Оплачені замовлення з платіжної системи чи CRM, за вирахуванням повернень і ПДВ. Не виручка GA4.
- Прив'язати собівартість до кожного рядка замовлення. Якщо собівартість живе в таблиці — завантажте її з датою
valid_from, щоб зміни цін не переписували історію. - Додати змінні витрати на замовлення. Доставка (фактична, з рахунку перевізника, якщо можливо), пакування, комісії платіжок, комісії маркетплейсів.
- Додати вартість залучення на клієнта. Витрати на рекламу за каналом і днем, поділені на нових клієнтів з цього каналу. Див. CAC і LTV.
- Агрегувати за обраною одиницею (замовлення, клієнт, підписка) і місяцем.
- Звірити місячні підсумки з бухгалтерським чи управлінським P&L. Розбіжність понад кілька відсотків означає пропущену статтю витрат.
SQL: маржа на замовлення
SELECT
  o.order_id,
  o.order_date,
  o.channel,
  o.revenue_net,
  SUM(li.qty * c.unit_cost)                      AS cogs,
  o.shipping_cost + o.packaging_cost            AS fulfilment,
  o.revenue_net * f.payment_fee_rate            AS payment_fee,
  o.revenue_net
    - SUM(li.qty * c.unit_cost)
    - (o.shipping_cost + o.packaging_cost)
    - o.revenue_net * f.payment_fee_rate        AS margin_before_ads
FROM orders o
JOIN order_lines li ON li.order_id = o.order_id
JOIN product_costs c
  ON c.sku = li.sku
 AND o.order_date >= c.valid_from
 AND (c.valid_to IS NULL OR o.order_date < c.valid_to)
JOIN fee_rates f ON f.payment_method = o.payment_method
WHERE o.status = 'paid'
GROUP BY o.order_id, o.order_date, o.channel, o.revenue_net,
         o.shipping_cost, o.packaging_cost, f.payment_fee_rate;
Далі беремо середню margin_before_ads на замовлення, віднімаємо CAC на нового клієнта (або вартість реклами на замовлення для бізнесів з великою часткою повторних покупок) — і маємо юніт-результат. Саме з'єднання за valid_from/valid_to зберігає правильну маржу минулого року після того, як постачальник підняв ціни.
Беззбиткова вартість залучення
Найкорисніше окреме число на дашборді юніт-економіки — максимум, який можна заплатити за клієнта:
Макс. CAC = маржа до реклами на замовлення × очікувана кількість замовлень клієнта за горизонт окупності
Ілюстративний приклад: маржа до реклами — 300 грн на замовлення. Клієнти роблять у середньому 1,6 замовлення за перші 6 місяців. Якщо залучення має окупитися за 6 місяців, макс. CAC = 300 × 1,6 = 480 грн. Канал із CAC 350 окупається; канал із CAC 600 втрачає гроші на кожному новому клієнті за цей горизонт, хоч би яким гарним був його ROAS.
Для «замовлень на клієнта» беріть когортні дані, а не припущення — див. когортний аналіз.
Чутливість: який важіль важить найбільше
Власники часто питають: «підняти ціни, знизити доставку чи зменшити CAC?» Таблиця чутливості відповідає на це вашими ж числами. Ілюстративна база: середній чек 1 000, собівартість 52%, фулфілмент 90, комісії 2%, CAC 250, одне замовлення на нового клієнта в періоді.
| Зміна (окремо) | Юніт-маржа після CAC | Зміна до бази |
|---|---|---|
| База | 1 000 − 520 − 90 − 20 − 250 = 120 | — |
| Ціна +5% (чек 1 050, собівартість у грошах та сама) | 1 050 − 520 − 90 − 21 − 250 = 169 | +41% |
| Фулфілмент −20 | 140 | +17% |
| CAC −10% (225) | 145 | +21% |
| Собівартість −2 п.п. (50%) | 140 | +17% |
У цьому прикладі підвищення ціни на 5% дає більше за будь-яке скорочення витрат — за умови, що конверсія втримається. Це гіпотеза для тесту, а не висновок. Побудувати таку таблицю на реальних числах — година роботи, і зазвичай вона змінює розмову.
Щомісячний перегляд
- Юніт-маржа після CAC за каналами: цей місяць проти трьох попередніх
- Макс. CAC проти фактичного CAC за каналами
- Топ-10 SKU за внеском у маржу і 10 найгірших (часто несподіваних)
- Частка замовлень з від'ємною маржею (типові причини — пороги безкоштовної доставки і знижки)
- Які вхідні витрати змінилися (ціна постачальника, тарифи перевізника, комісії) і як це вплинуло
Приклад: пастка порогу безкоштовної доставки
Безкоштовна доставка від певної суми — одне з найчастіших джерел прихованих замовлень з від'ємною чи низькою маржею. Ілюстративні числа: безкоштовна доставка від 800 грн, фактична вартість доставки 110 грн, маржа товару (після собівартості) 45%, комісії 2%.
| Сума замовлення | Маржа товару | Доставку платите ви | Комісії | Маржа до реклами |
|---|---|---|---|---|
| 790 (доставку платить клієнт) | 356 | 0 | 16 | 340 |
| 810 (безкоштовна доставка) | 365 | 110 | 16 | 239 |
| 1 200 (безкоштовна доставка) | 540 | 110 | 24 | 406 |
Замовлення трохи вище порогу заробляє приблизно на 30% менше, ніж трохи нижче. Це нормально, якщо поріг загалом піднімає середній чек, і дорого, якщо більшість замовлень просто «сідає» на 800–900. Перевірка — один запит: розподіл сум замовлень кошиками по 50 грн навколо порогу з маржею на кошик. Якщо одразу над межею є пік, а маржа там провалюється, протестуйте вищий поріг чи мінімальний кошик.
Пастки розподілу витрат
Юніт-економіка ламається, коли витрати потрапляють не в той кошик. Типові випадки:
| Витрата | Поширена помилка | Як краще |
|---|---|---|
| Повернення | ігнорують або рахують лише повернені гроші | повернення + зворотна доставка + списання, віднесені до місяця й каналу первинного замовлення |
| Знижки і промокоди | виручка до знижки | завжди фактично сплачена сума |
| Комісії маркетплейсів | змішують з «маркетингом» | змінна витрата на замовлення на цьому маркетплейсі |
| Склад і персонал | вважають змінними на замовлення | постійні витрати — не в маржинальний прибуток, а в рівень P&L |
| Бартер з блогерами (товар безкоштовно) | не враховують зовсім | собівартість товару як витрата на залучення для цього каналу |
Емпіричне правило: якщо витрата зростає разом із замовленнями — вона в юніті. Якщо лишається, коли замовлень удвічі більше, — вона постійна і належить нижче маржинального прибутку.
Як показати це власнику, який не фінансист
Дашборди юніт-економіки не працюють, коли схожі на бухгалтерський звіт. Що працює краще:
- Почніть з одного речення. «На середньому замовленні після всіх змінних витрат і реклами лишається 120 грн; минулого місяця було 150». Потім — графік.
- Покажіть «водоспад» для одного середнього замовлення, від ціни до юніт-маржі. «Куди йдуть гроші» з водоспаду зрозуміло значно швидше, ніж з таблиці.
- Канали — рядками, а не окремими графіками: CAC, макс. CAC, юніт-маржа після CAC і чітка позначка каналів «у мінусі».
- Припущення — на видноті: горизонт окупності, дата таблиці собівартості, які витрати вважаються змінними. Коли хтось не згоден із числом, розмова переходить до припущення — саме туди, де їй і місце.
Деталізацію (таблиці за SKU, списки замовлень) тримайте за один клік, а не на першому екрані.
Часті запитання
Яке співвідношення LTV/CAC вважається нормальним?
Часто називають орієнтир 3:1, але це правило великого пальця, а не закон. Важливіше, за скільки місяців окуповується CAC і чи вистачає грошей прожити цей період.
Чи можна порахувати юніт-економіку в Excel?
Так, для першої оцінки — цілком. Проблеми починаються, коли треба оновлювати щотижня і розбивати за каналами й когортами: тоді краще автоматизувати збір даних.
Як врахувати знижки й промокоди?
Як зменшення виручки замовлення (а не як маркетингові витрати), якщо знижка дається всім; або як частину CAC, якщо це знижка на перше замовлення для залучення.
Що робити, якщо перше замовлення збиткове?
Це нормально для багатьох магазинів, якщо повторні покупки окупають залучення. Головне — знати, за скільки місяців це відбувається, і контролювати цей термін.
DATUMPANEL — Аналітика даних для бізнесу
DATUMPANEL — це незалежний аналітик даних з України. Будую дашборди для власників бізнесу, налаштовую GA4 і експорт у BigQuery, збираю пайплайни даних і автозвіти в Telegram для e-commerce, сервісного бізнесу, SaaS і агенцій — від аудиту даних до рішень.